


En abril de 2026, 142 millones de brasileños realizaron al menos una transacción por Pix, lo que equivale al 93% de la población adulta, según cifras del Banco Central presentadas en un webinar de FGV Direito Rio. Pix se convirtió en el método de pago estándar del país y creó un tipo de abandono que casi nadie mide: el pedido que ya existe en tu sistema, con inventario reservado, y que nunca se pagó.
El carrito abandonado tiene dashboard, benchmark y artículos de blog. El pedido generado y no pagado ni siquiera tiene nombre en tu reporte. Aparece como «esperando pago» y se evapora. La cuestión es que, desde el punto de vista del flujo de caja, ambos cuestan parecido: adquisición ya pagada, inventario detenido y una venta que no ingresó.
Este artículo muestra por qué Pix y Boleto fallan por motivos diferentes, cuál es la ventana real de cobro de cada uno, el flujo de cuatro mensajes que pondría en marcha hoy mismo y qué cambia con el cobro híbrido del Banco Central a partir de 2027.
El Abandono que No Entra en el Reporte
La referencia del mercado es de Baymard Institute: 70.22% de abandono promedio de carrito, calculado sobre 50 estudios. El número es honesto, pero mezcla situaciones muy distintas. Cuando Baymard desglosa los motivos, aparecen 40% por costos adicionales (envío, tasas), 19% por desconfianza al ingresar la tarjeta, 18% por exigencia de registro, 17% por un checkout demasiado largo, 17% por errores en el sitio, 10% por tarjeta rechazada y 9% porque no estaba el método de pago que el cliente quería.
Presta atención a los dos últimos. En ellos, el cliente llegó al final, eligió cómo pagar y se detuvo. Ya no hay duda de intención: hay un pedido pendiente.
En la práctica, tu checkout produce tres estados y probablemente tratas los tres de la misma forma:
Carrito es cuando nadie ha decidido nada todavía. Pedido sin pago es cuando el cliente se decidió, generó la orden y no pagó. Pago en análisis es cuando pagó y el importe quedó retenido por reglas antifraude o validación de datos.
Cada estado exige un mensaje diferente, en un tiempo diferente. Cobrar los tres con el mismo texto es el origen del problema.
Por Qué Pix y Boleto se Abandonan de Forma Diferente
Pix es instantáneo, y es justamente esa prisa la que genera la falla. El código QR expira, el cliente cambia de app para revisar su saldo, el banco aplica un límite, un bloqueo antifraude retiene la transacción. Cuando regresa, el código ya venció. De tu lado, el pedido sigue abierto, con el inventario reservado, esperando un pago que no llega.
Boleto falla por otro camino. El plazo es en días, no en minutos. El cliente lo genera, cierra la pestaña y tiene la intención de pagar después. Entre la generación y el vencimiento, compara precios, recibe otro correo, se olvida. En la mayoría de los casos no es desistimiento; es rutina.
Usar el mismo flujo para ambos canales desperdicia dinero. Las diferencias que importan:
| Dimensión | Pix | Boleto |
|---|---|---|
| Ventana de pago | minutos, hasta que expira el QR | 1 a 3 días hábiles hasta el vencimiento |
| Qué es lo que más se traba | cambio de app, límite, bloqueo antifraude | olvido y comparación de precios |
| Señal de intención | alta: el cliente abrió la app del banco | media: genera hoy y paga después |
| Riesgo de inventario | bajo, se resuelve en minutos | alto, retiene el producto por días |
| Error más común | cobrar después de que el código expiró | enviar el PDF por WhatsApp |
| Enfoque que funciona | recordatorio corto, con código nuevo | recordatorio con fecha, con enlace y vencimiento |
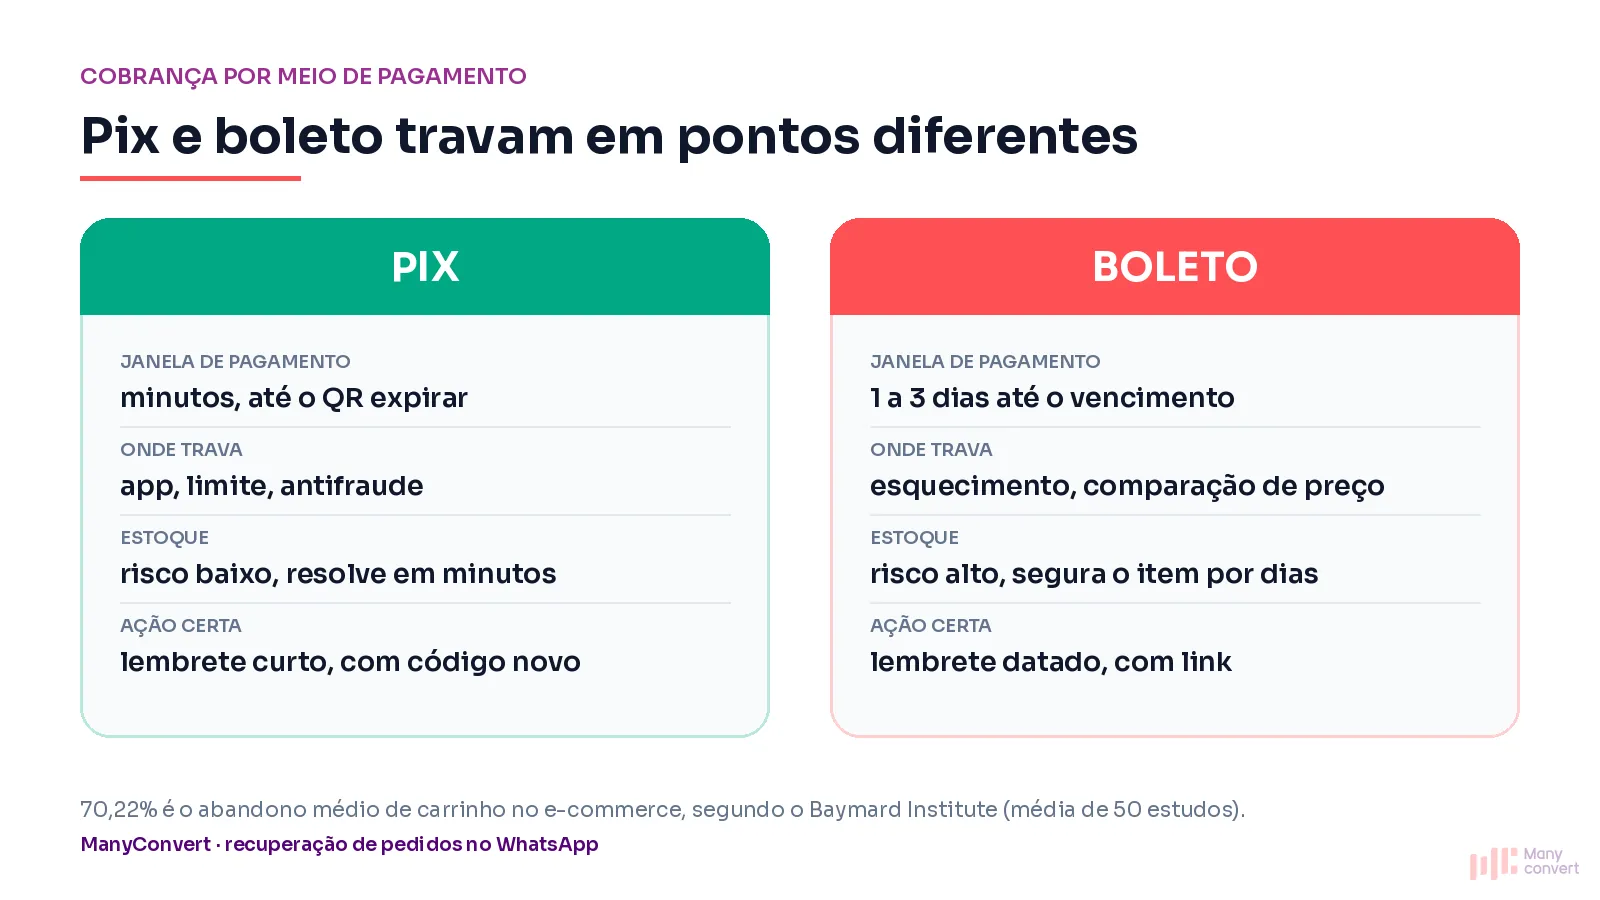
Si usas la misma plantilla para ambos, el cliente de Pix recibe un texto que habla de vencimiento en días y el de Boleto recibe algo genérico, que no menciona ninguna fecha. En los dos casos, el mensaje llega sin la información que resolvería el problema.
Cuánto Cuesta un Pedido Detenido en el Limbo
El costo de adquisición ya se pagó cuando se generó el pedido. Si inviertes US$ 80 para traer a un comprador y 1 de cada 5 pedidos no se paga, la cuenta del mes no cuadra con el número que muestra el panel: el pedido no pagado consume parte del margen de los cuatro que sí pagaron.
Hay más. El inventario reservado no regresa a la estantería por sí solo. En noviembre esto pesa el doble: con el Black Friday el 27 de noviembre de 2026, cada producto atrapado en un pedido no pagado es un producto que otro cliente no puede comprar durante el pico. Además, el costo de envío cotizado en el checkout cambia cuando el pedido se paga tres días después.
El tercer costo no aparece en las hojas de cálculo. El cliente que generó un Pix y no pagó suele regresar preguntando «¿dónde está mi pedido?». El equipo de atención gasta tiempo explicando que el pago no ingresó, y la conversación ya empieza mal para ambas partes.
El Flujo de 4 Mensajes que Recupera el Pedido
La secuencia funciona con cadencia y mensajes cortos, no con insistencia. Si tu problema comienza antes, en el carrito que nunca se convirtió en pedido, la guía multicanal de recuperación de carritos cubre esa etapa.
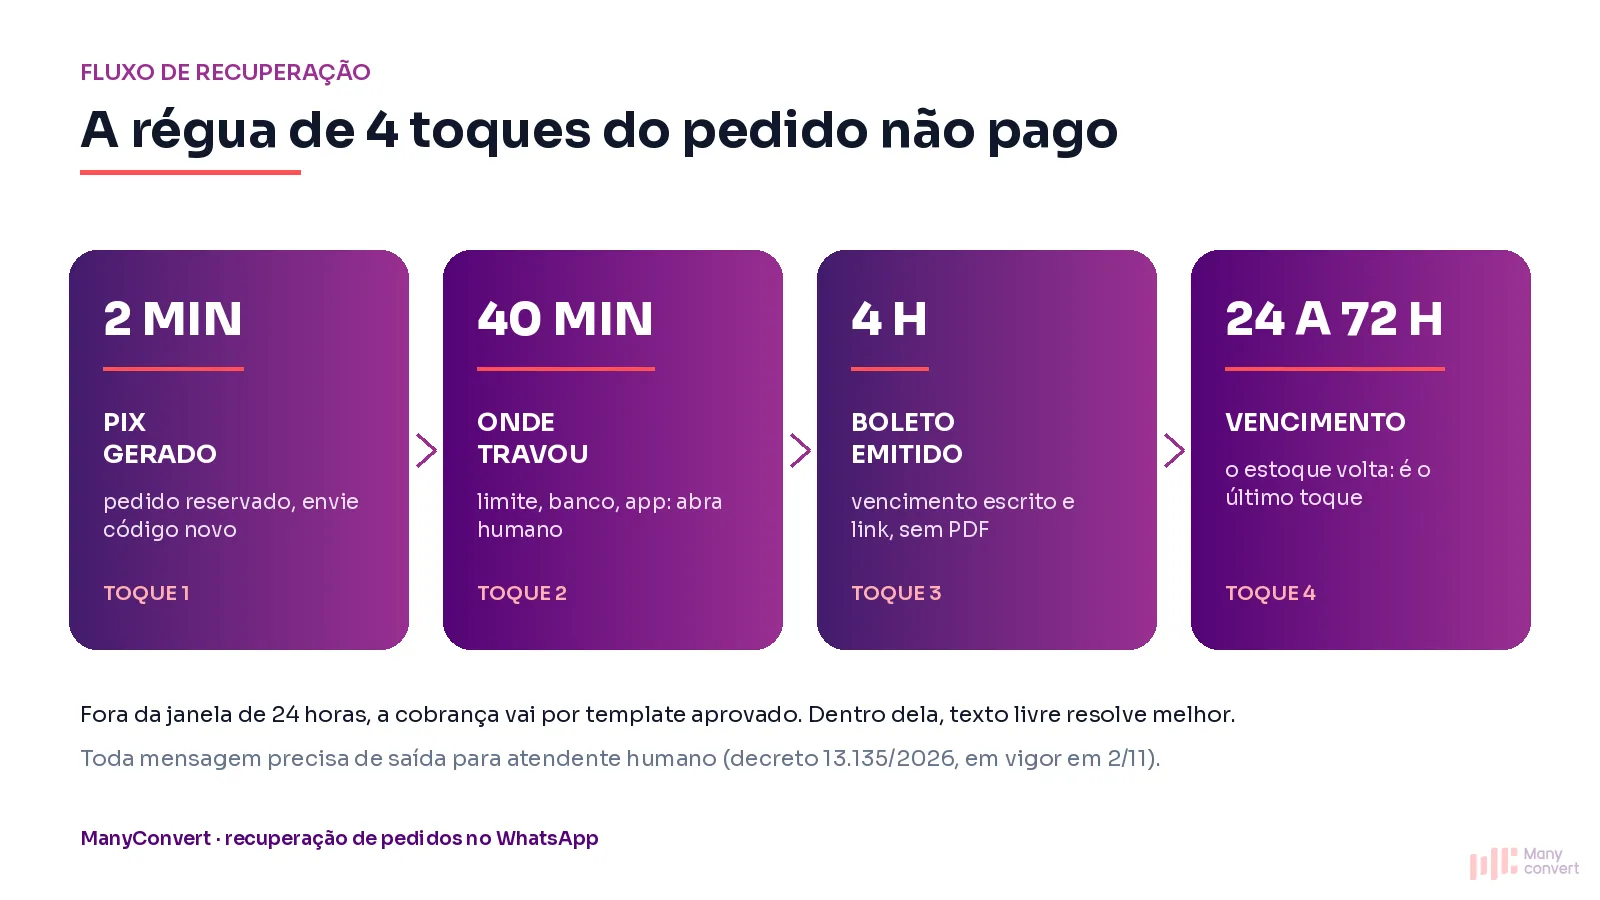
- Dos minutos después de la generación, en Pix: avisa que el pedido está reservado y envía un código nuevo. Sin tono de cobro ni de deuda. El cliente solo necesita terminar lo que empezó.
- Cuarenta minutos: pregunta qué falló. ¿Límite, banco, app, dudas con el envío? Aquí es donde la intervención humana resuelve, porque la respuesta suele ser puntual: el banco bloqueó la operación, la app se cayó, faltaban US$ 20 en el límite.
- Cuatro horas, en Boleto: recordatorio con la fecha de vencimiento escrita por completo y enlace directo para pagar. No adjuntes un PDF. En el móvil, un archivo de boleto representa pura fricción.
- Al vencimiento, entre 24 y 72 horas: último contacto, con la información que el cliente no tiene: el plazo del inventario. Si quieres ofrecer una alternativa (Pix con descuento, cuotas), decídelo después de medir resultados. Aplicar descuentos de inmediato acostumbra al cliente a esperar rebajas.
Dos reglas operativas. Fuera de la ventana de conversación de 24 horas, el mensaje necesita una plantilla aprobada; dentro de ella, puedes responder con texto libre. Y todo cobro debe contar con una salida humana visible, ya que el decreto 13.135/2026, que entra en vigor el 2 de noviembre, exige que el consumidor pueda comunicarse en tiempo real con una persona.
Qué Cambia con el Cobro Híbrido a Partir de 2027
El 18 de septiembre de 2026, el Banco Central publicó la Resolución 587, que modifica varios puntos de Pix. Dos de ellos interesan directamente a quien cobra: el cobro híbrido, previsto para regir a partir del 1 de febrero de 2027, y las nuevas reglas para el código QR estático, a partir del 1 de julio de 2027. En la práctica, el cobro híbrido permite que un Boleto también pueda pagarse vía Pix, lo que reduce el tiempo entre el pedido y el ingreso en caja.
Pix Automático ya demuestra la magnitud del beneficio. Itaú registró un incremento del 281% en el volumen financiero movilizado mediante cobros por Pix Automático en el primer semestre de 2026, en comparación con el segundo semestre de 2025, e indica alrededor del 90% de efectividad en la liquidación de cobros, con una mejora superior a 20 puntos porcentuales en la tasa de pago puntual.
«el método de pago dejó de ser algo experimental para convertirse en una ganancia de eficiencia en el proceso de recepción de montos adeudados» – Itaú, septiembre de 2026
Para quienes venden, el mensaje es claro: la gestión de cobro dejó de ser un simple detalle administrativo y pasó a formar parte del proceso de compra. Antes de febrero de 2027, conviene reunirse con tu pasarela de pagos para definir cómo recibirá tu checkout el cobro híbrido.
Los 5 Errores que Transforman el Cobro en Bloqueo
- Cobrar en el minuto cero como si fuera un impago. Quien generó el Pix hace 60 segundos todavía está ingresando la clave de su banco.
- Enviar Boleto en PDF. Archivo pesado, difícil de leer en el móvil y sin enlace de pago. Utiliza enlace y QR.
- No advertir que el inventario se libera. El límite de tiempo es el único argumento que todavía moviliza a quien perdió el interés inicial.
- Insistir después de realizado el pago. Una integración demorada envía mensajes de cobro a quien ya pagó. Esto arruina la reputación de tu línea y aleja al cliente.
- Cobrar sin opción de atención humana. Una automatización que repite «aguarde» en bucle genera quejas públicas y, a partir de noviembre, riesgo regulatorio.
Cómo Medir si la Recuperación Está Funcionando
Los ingresos recuperados son la cifra final, pero ocultan el diagnóstico real. Conviene monitorear cinco indicadores, siempre separando Pix y Boleto:
- Tasa de pago en 24 horas, por método de pago.
- Tiempo promedio entre la generación del pedido y la confirmación del pago.
- Ingresos recuperados por cada 1,000 pedidos generados, métrica que se mantiene estable ante cambios de volumen.
- Tasa de bloqueo y de bajas (opt-out) en los mensajes de cobro.
- Costo por conversación de cobro, comparado con el margen del pedido.
Sin separar los métodos, Boleto siempre parece el culpable, ya que por naturaleza toma más tiempo. Y si no analizas los datos semana a semana, no podrás detectar cuándo el problema está en el checkout y no en el mensaje.
Conclusión: Un Pedido No Pagado Es Dinero en el Limbo
Pix alcanzó a 142 millones de brasileños y trajo consigo un abandono que no figura en los reportes de marketing. Boleto vencido, Pix expirado y pagos en análisis representan una fuga de ingresos que no requiere una campaña nueva para solucionarse. Exige gestionar el cobro en el momento oportuno, en el canal donde el cliente se encuentra.
ManyConvert recupera carritos y pedidos no pagados por WhatsApp, con mensajes adaptados a cada método de pago e historial de conversación para que un asesor intervenga cuando el cliente responde. Si quieres activar este flujo antes del 27 de noviembre, habla con un especialista.