
Em abril de 2026, 142 milhões de brasileiros fizeram ao menos uma transação por Pix, o equivalente a 93% da população adulta, segundo números do Banco Central apresentados em webinar da FGV Direito Rio. O Pix virou o meio de pagamento padrão do país e criou um tipo de abandono que quase ninguém mede: o pedido que já existe no seu sistema, com estoque reservado, e que nunca foi pago.
Carrinho abandonado tem dashboard, benchmark e post de blog. Pedido gerado e não pago não tem nem nome no seu relatório. Ele aparece como “aguardando pagamento” e evapora. Só que, do ponto de vista do caixa, os dois custam parecido: aquisição já paga, estoque parado e venda que não entrou.
Este artigo mostra por que Pix e boleto falham por motivos diferentes, qual é a janela real de cobrança de cada um, o fluxo de quatro mensagens que eu colocaria no ar hoje e o que a cobrança híbrida do Banco Central muda a partir de 2027.
O Abandono que Não Entra no Relatório
A referência do mercado é do Baymard Institute: 70,22% de abandono médio de carrinho, calculado sobre 50 estudos. O número é honesto, mas mistura coisas muito diferentes. Quando o Baymard separa os motivos, aparecem 40% por custo extra (frete, taxa), 19% por desconfiança em digitar o cartão, 18% por exigência de cadastro, 17% por checkout longo, 17% por erro no site, 10% por cartão recusado e 9% porque não havia o meio de pagamento que o cliente queria.
Repare nos dois últimos. Ali o cliente chegou ao fim, escolheu como pagar e travou. Não existe mais dúvida de intenção: existe um pedido pendente.
Na prática, o seu checkout produz três estados e você provavelmente trata os três do mesmo jeito:
Carrinho é quando ninguém decidiu nada ainda. Pedido sem pagamento é quando o cliente decidiu, gerou o instrumento e não pagou. Pagamento em análise é quando ele pagou e o valor ficou retido por regra antifraude ou conferência de dados.
Cada estado pede uma mensagem diferente, em um tempo diferente. Cobrar os três com o mesmo texto é o começo do problema.
Por Que Pix e Boleto Abandonam de Formas Diferentes
O Pix é instantâneo, e é justamente a pressa que cria a falha. O QR code expira, o cliente troca de app para conferir o saldo, o banco aplica limite, um bloqueio antifraude segura a transação. Quando ele volta, o código morreu. Do seu lado, o pedido continua aberto, com estoque reservado, esperando um pagamento que não vem.
O boleto erra por outro caminho. O prazo é em dias, não em minutos. O cliente gera, fecha a aba e pretende pagar depois. Entre a geração e o vencimento, ele compara preço, recebe outro e-mail, esquece. Na maioria dos casos não é desistência; é rotina.
Usar o mesmo fluxo para os dois canais desperdiça dinheiro. As diferenças que importam:
| Dimensão | Pix | Boleto |
|---|---|---|
| Janela de pagamento | minutos, até o QR expirar | 1 a 3 dias úteis até o vencimento |
| O que mais trava | troca de app, limite, bloqueio antifraude | esquecimento e comparação de preço |
| Sinal de intenção | alto: o cliente abriu o app do banco | médio: gera hoje e paga depois |
| Risco de estoque | baixo, resolve em minutos | alto, segura o item por dias |
| Erro mais comum | cobrar depois do código expirado | mandar o PDF no WhatsApp |
| Abordagem que funciona | lembrete curto, com código novo | lembrete datado, com link e vencimento |
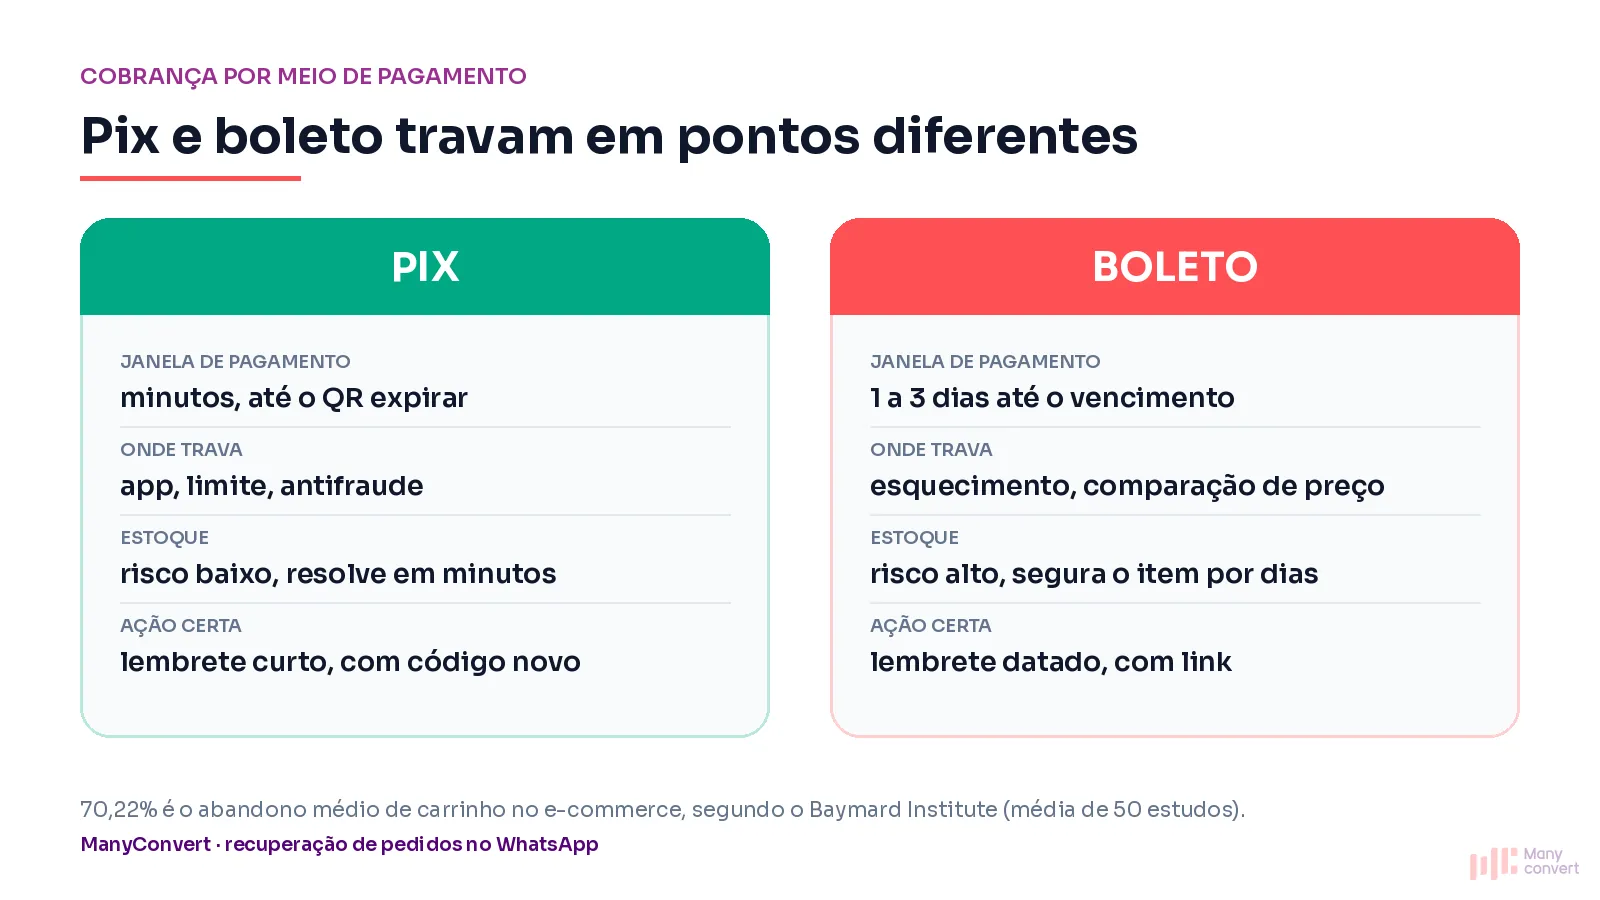
Se você usa o mesmo template para os dois, o cliente do Pix recebe um texto que fala de vencimento em dias e o do boleto recebe algo genérico, que não lembra data nenhuma. Nos dois casos, a mensagem chega sem a informação que resolveria o problema.
Quanto Custa um Pedido Parado no Limbo
O custo de aquisição já foi pago quando o pedido foi gerado. Se você investe R$ 80 para trazer um comprador e 1 em cada 5 pedidos não é pago, a conta do mês não fecha no número que o painel mostra: o pedido que não pagou come parte do lucro dos quatro que pagaram.
Tem mais. Estoque reservado não volta para a prateleira sozinho. Em novembro isso pesa dobrado: com a Black Friday em 27 de novembro de 2026, cada item preso em um pedido não pago é um item que outro cliente não consegue comprar no pico. E o frete cotado no checkout muda quando o pedido é pago três dias depois.
O terceiro custo não aparece em planilha. O cliente que gerou um Pix e não pagou costuma voltar perguntando “cadê meu pedido?”. O atendimento gasta tempo explicando que o pagamento não caiu, e a conversa já começa ruim para os dois lados.
O Fluxo de 4 Mensagens que Recupera o Pedido
A régua funciona com sequência e mensagem curta, não com insistência. Se o seu problema começa antes, no carrinho que nunca virou pedido, o guia multicanal de recuperação de carrinhos cobre essa etapa.
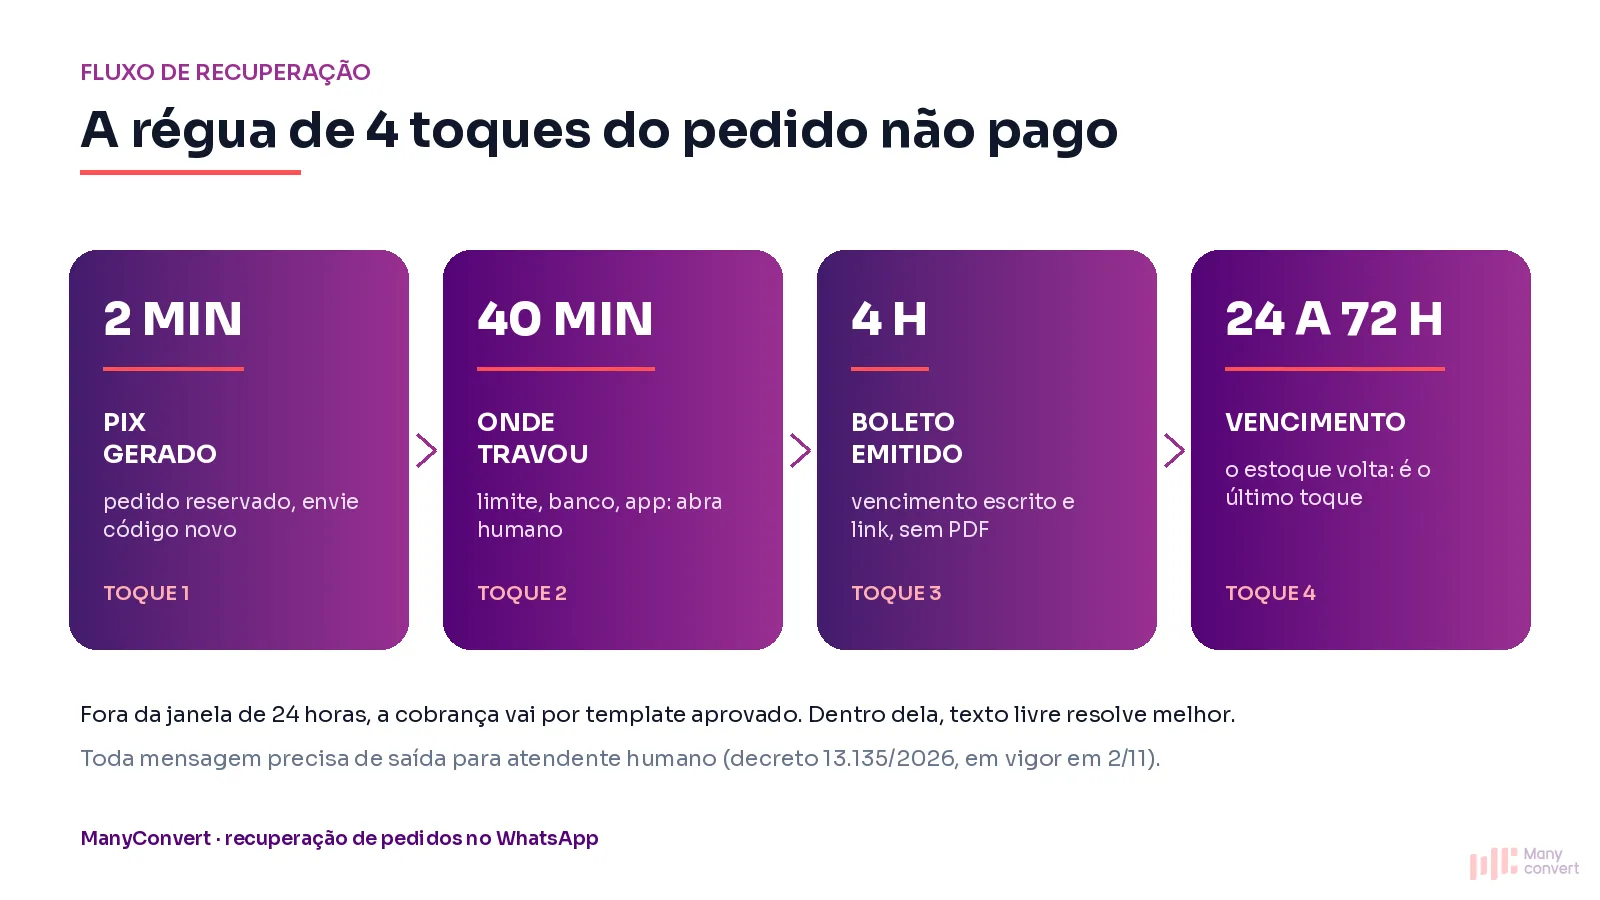
- Dois minutos depois da geração, no Pix: avise que o pedido está reservado e mande um código novo. Sem cobrança, sem tom de dívida. O cliente só precisa terminar o que começou.
- Quarenta minutos: pergunte o que travou. Limite, banco, app, dúvida sobre o frete? É aqui que a saída humana resolve, porque a resposta costuma ser específica: o banco bloqueou, o app caiu, faltou R$ 20 no limite.
- Quatro horas, no boleto: lembrete com a data de vencimento escrita por extenso e link direto para pagar. Não anexe PDF. No celular, arquivo de boleto é atrito puro.
- No vencimento, entre 24 e 72 horas: último toque, com a informação que o cliente não tem, que é o prazo do estoque. Se você quiser oferecer uma saída (Pix com desconto, parcelamento), decida depois de medir. Descontar de imediato ensina o cliente a esperar desconto.
Duas regras de operação. Fora da janela de 24 horas de conversa, a mensagem precisa de template aprovado; dentro dela, você responde em texto livre. E toda cobrança precisa de saída humana visível, porque o decreto 13.135/2026, que entra em vigor em 2 de novembro, exige que o consumidor consiga falar em tempo real com uma pessoa.
O Que a Cobrança Híbrida Muda a Partir de 2027
Em 18 de setembro de 2026, o Banco Central publicou a Resolução 587, que mexe no Pix em vários pontos. Dois interessam a quem cobra: a cobrança híbrida, que deve valer a partir de 1º de fevereiro de 2027, e as novas regras para QR code estático, a partir de 1º de julho de 2027. Na prática, a cobrança híbrida permite que um boleto também seja pago por Pix, o que encurta o intervalo entre o pedido e o caixa.
O Pix Automático já mostra o tamanho do ganho. O Itaú registrou alta de 281% no volume financeiro movimentado por cobrança via Pix Automático no primeiro semestre de 2026, na comparação com o segundo semestre de 2025, e aponta em torno de 90% de efetividade na liquidação das cobranças, com ganho superior a 20 pontos percentuais de adimplência.
“o meio de pagamento deixou de ser algo experimental para ser considerado um ganho de eficiência no processo de recebimento de valores devidos” — Itaú, setembro de 2026
Para quem vende, o recado é direto: cobrança deixou de ser detalhe de financeiro e virou parte da jornada de compra. Até fevereiro de 2027 vale sentar com o seu gateway e entender como o checkout vai receber a cobrança híbrida.
Os 5 Erros que Transformam Cobrança em Bloqueio
- Cobrar no minuto zero como se fosse calote. Quem gerou o Pix há 60 segundos ainda está digitando a senha do banco.
- Mandar boleto em PDF. Arquivo pesado, ilegível no celular, sem link de pagamento. Use link e QR.
- Não dizer que o estoque volta. O prazo é o único argumento que ainda move quem esfriou.
- Insistir depois do pagamento. Integração atrasada gera cobrança para quem já pagou. Isso queima o número e o cliente.
- Cobrar sem saída humana. Automação que repete “aguarde” em loop vira reclamação pública e, a partir de novembro, risco regulatório.
Como Medir se a Recuperação Está Funcionando
Receita recuperada é o número final, mas esconde o diagnóstico. Eu olharia cinco indicadores, sempre com Pix e boleto separados:
- Taxa de pagamento em 24 horas, por meio de pagamento.
- Tempo médio entre a geração do pedido e a confirmação do pagamento.
- Receita recuperada por 1.000 pedidos gerados, que sobrevive a mudança de volume.
- Taxa de bloqueio e de opt-out nas mensagens de cobrança.
- Custo por conversa de cobrança, comparado à margem do pedido.
Sem separar os meios, o boleto sempre parece o vilão, porque ele demora mais por natureza. E sem olhar por semana, você não enxerga quando a falha está no checkout e não na mensagem.
Conclusão: Pedido Não Pago É Dinheiro no Limbo
O Pix chegou a 142 milhões de brasileiros e trouxe junto um abandono que não aparece no relatório de marketing. Boleto vencido, Pix expirado e pagamento em análise somam uma perda que não precisa de campanha nova para resolver. Precisa de cobrança na hora certa, no canal onde o cliente está.
A ManyConvert recupera carrinhos e pedidos não pagos pelo WhatsApp, com mensagens por meio de pagamento e histórico de conversa para o atendente assumir quando o cliente responde. Se você quer esse fluxo no ar antes de 27 de novembro, fale com um especialista.